
손절선을 매수가로 올려도 손실 가능성이 없어지지는 않습니다. 매수가에 전량 체결되어도 거래 비용이 남고, 급한 가격 변화로 실제 체결가가 낮아지거나 일부 수량이 미체결될 수 있습니다.
수익이 났다가 사라지는 장면은 아쉽습니다. 그래서 본전만 지키자는 마음으로 선을 당기기 쉽지만, 트레이딩에서는 내 매수가와 차트에서 매매 가설이 깨지는 위치가 같은지부터 살펴봐야 합니다.
내 매수가는 시장이 지켜 줄 가격일까요
10,000원에 매수한 주식이 10,300원까지 올랐다고 가정해 보겠습니다. 손절 기준을 9,800원에서 10,000원으로 올리면 예정한 손실 폭은 줄어듭니다. 동시에 가격이 잠시 되돌아오는 과정에서 거래가 끝날 가능성도 생깁니다.
여기서 물어볼 것은 ‘본전이니까 안전한가’보다 ‘10,000원을 이탈하면 처음 진입 이유가 무너지는가’입니다. 예를 들어 돌파 후 안착을 기대했다면 확인할 가격 구간과 완성 봉의 기준을 정해 볼 수 있습니다. 수익 숫자가 초록색이라는 이유만으로 종료 기준을 매번 바꾸면 같은 진입 전략을 평가하기 어려워집니다.
차트의 저점이나 돌파 구간도 확정 지지선은 아닙니다. 어떤 가격이나 봉 마감으로 판단을 철회할지 사전에 적어 두는 것은 결과가 나쁜 거래를 피했다는 보장이 아니라 판단을 비교하기 위한 준비입니다.
100주를 매수가에 팔아도 순손익은 다릅니다
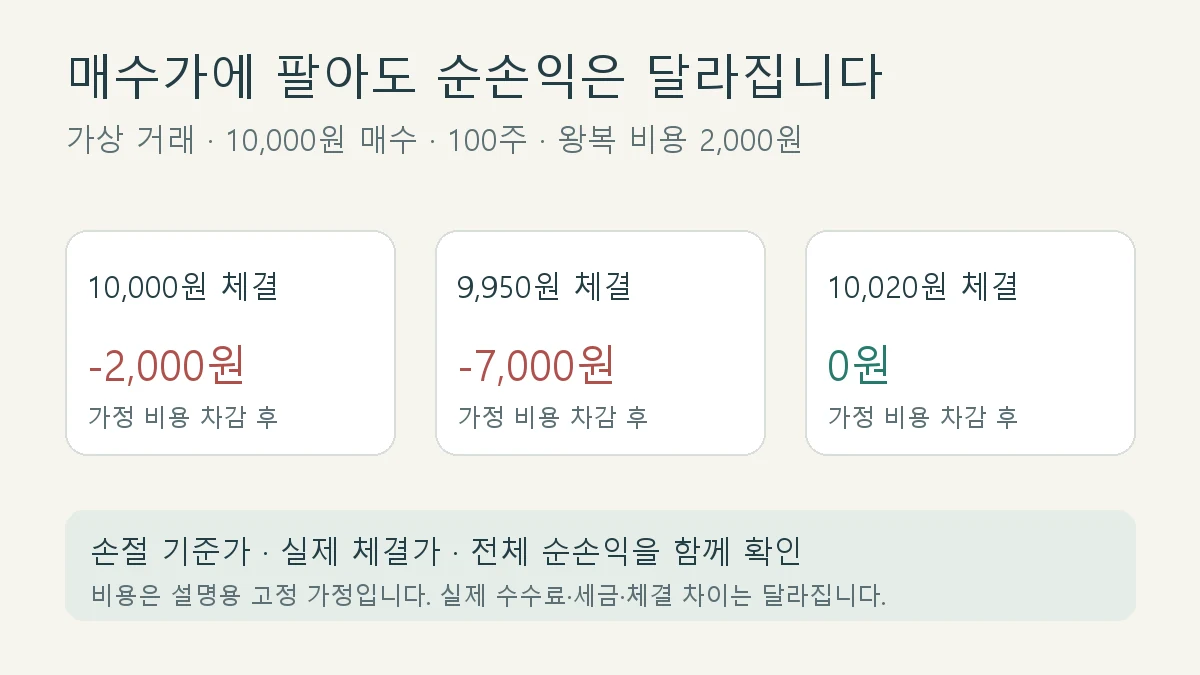
아래는 10,000원에 100주를 산 가상 거래입니다. 설명을 위해 매수·매도 수수료와 세금 등 왕복 비용을 합계 2,000원으로 고정했습니다. 이는 실제 요율이나 계좌별 비용을 뜻하지 않으며 슬리피지는 체결가 차이에 반영합니다.
| 전량 매도 평균 체결가 | 가정 비용을 뺀 손익 |
|---|---|
| 10,000원 | 0원 - 2,000원 = -2,000원 |
| 9,950원 | -5,000원 - 2,000원 = -7,000원 |
| 10,020원 | +2,000원 - 2,000원 = 0원 |
이 고정 비용 가정에서는 주당 20원을 더 받아야 순손익이 0원이 됩니다. 실제로는 매도 금액에 따라 비용이 변할 수 있으므로, 10,020원을 모든 거래의 본전 가격으로 외워서는 안 됩니다. 계좌 체결 내역과 비용 명세로 실제 값을 계산해야 합니다.
또 10,300원까지 올랐을 때의 평가이익 30,000원은 그 가격에 매도가 완료된 실현이익과 다릅니다. 최고 평가이익을 기준으로 매 거래의 실패 여부를 정하면, 실제 가능한 청산과 지나간 최고점을 혼동하기 쉽습니다.
선을 올린 뒤에는 주문이 어떻게 작동하는지 확인합니다
미국 SEC의 Investor.gov는 시장가 주문의 체결 가격이 마지막 거래 가격과 다를 수 있다고 설명합니다. FINRA도 스톱 가격과 실제 체결 가격의 차이, 짧은 급변으로 주문이 작동한 뒤 가격이 되돌아오는 위험을 안내합니다.
따라서 매수가를 감시 기준으로 적었다면 그 다음에 발생하는 주문의 종류를 확인해야 합니다. 시장가 방식은 가격 차이를 감수할 수 있고, 지정가 방식은 원하는 가격이나 그보다 유리한 가격으로만 체결되므로 청산이 끝나지 않을 수 있습니다. 국내 HTS·MTS의 자동감시·자동주문은 서비스마다 감시 시장, 세션, 기준 가격과 작동 조건이 다를 수 있어 실제 사용하는 화면의 설명을 확인해야 합니다.
주문을 취소하거나 정정할 때도 완료 여부와 남은 수량을 확인합니다. 매도 버튼을 눌렀다는 사실만으로 보유 수량이 0이 됐다고 판단하지 말고, 체결 내역의 평균가와 미체결 잔량을 함께 봅니다.
일부를 팔았다면 남은 수량만 보면 계산이 어긋납니다
앞의 매수가 10,000원·100주 예에서 50주를 10,300원에 팔고, 남은 50주를 10,000원에 팔았다고 가정하면 비용 전 전체 이익은 15,000원입니다. 첫 매도의 이익 300원 × 50주와 나머지의 0원을 합한 값입니다.
반면 남은 50주가 9,700원에 체결되면 두 번째 손실은 15,000원으로, 전체 비용 전 손익은 0원이 됩니다. 여기에 각 주문의 실제 비용을 반영하면 순손익은 달라집니다. 남은 수량이 본전이었는지와 거래 전체가 본전이었는지를 나눠 기록할 이유입니다.
부분 청산 뒤 남은 수량의 기준을 올리는 규칙을 사용한다면 언제·무슨 조건에서 올리는지도 정해 둡니다. 수량을 나누면 매번 결과가 좋아지는 것은 아니며, 일찍 판 수량의 추가 상승 참여 기회와 여러 주문의 비용도 비교해야 합니다.
본전 이동을 평가할 때는 같은 조건의 거래를 모읍니다
모의 기록에는 최초 손절 기준, 이동을 허용한 조건, 이동 시각, 변경한 가격과 잔여 수량을 남겨 보세요. 그 뒤 실제 체결가·비용 후 전체 손익·종료 뒤 가격 흐름을 같은 관찰 구간으로 비교합니다. 최고가를 나중에 보고 ‘그때 팔았으면’이라고 바꾸면 일관된 비교가 되기 어렵습니다.
본전 이동으로 손실을 줄인 사례와, 종료 뒤 처음 방향으로 다시 움직인 사례를 함께 봅니다. 수익 한 번에 선을 올리는 규칙이 맞았다고 결론내리기보다, 같은 진입 조건에서 비용과 재진입까지 포함한 결과가 어떻게 달라졌는지 살펴보는 연습입니다.
가격을 올릴지 결정하기 전에 보유 기한도 점검하고 싶다면 시간 손절을 정하는 법을, 계획한 선과 실제 매도가의 차이는 시장가 주문과 슬리피지 계산법을 이어 읽어 보세요.
확인일은 2026년 11월 5일입니다. 주문 원리는 SEC Investor.gov의 Types of Orders와 FINRA의 변동성 장세 스톱 주문 안내를 참고했습니다. 두 자료의 미국 주문 설명을 국내 자동주문 기능의 지원 여부로 해석하지 않으며, 본문의 원화 가격·수량·비용은 계산을 위한 가정입니다.


