
켈트너채널 상단을 넘었다는 이유만으로 매수를 결정하기는 어렵습니다. 추세가 이어지는 돌파인지, 횡보 구간의 일시적인 이탈인지를 함께 봐야 합니다. 같은 상단 접촉도 중심선의 방향과 이후 종가에 따라 의미가 달라집니다.
선의 폭은 무엇으로 달라질까요?
켈트너채널(Keltner Channels)은 중심 이동평균선의 위아래에 변동 폭을 반영한 선을 그리는 지표입니다. 여기서는 지수이동평균(EMA)을 중심으로 삼고, 평균진폭(ATR)에 배수를 곱해 위아래로 더하는 방식을 설명합니다. 제공사에 따라 단순이동평균이나 고가·저가 범위를 선택할 수도 있으니 이름만으로 계산이 같다고 보면 안 됩니다.
EMA를 10,000원, ATR을 300원, 배수를 2로 가정하면 중심에서 각 경계까지 거리는 600원입니다. 아래 표의 숫자는 실제 종목의 시세나 추천 설정이 아닌 계산용 가정입니다.
| 구분 | 계산과 금액 |
|---|---|
| 상단 | 10,000 + 2 × 300 = 10,600원 |
| 중심 | EMA 10,000원 |
| 하단 | 10,000 − 2 × 300 = 9,400원 |
전체 폭은 10,600 − 9,400 = 1,200원입니다. 중심과 배수가 그대로인데 ATR만 500원으로 커지면 상단 11,000원, 하단 9,000원이 되어 전체 폭은 2,000원으로 넓어집니다. 선이 넓어졌다는 사실은 변동 폭의 변화이지 상승 방향의 확인은 아닙니다.
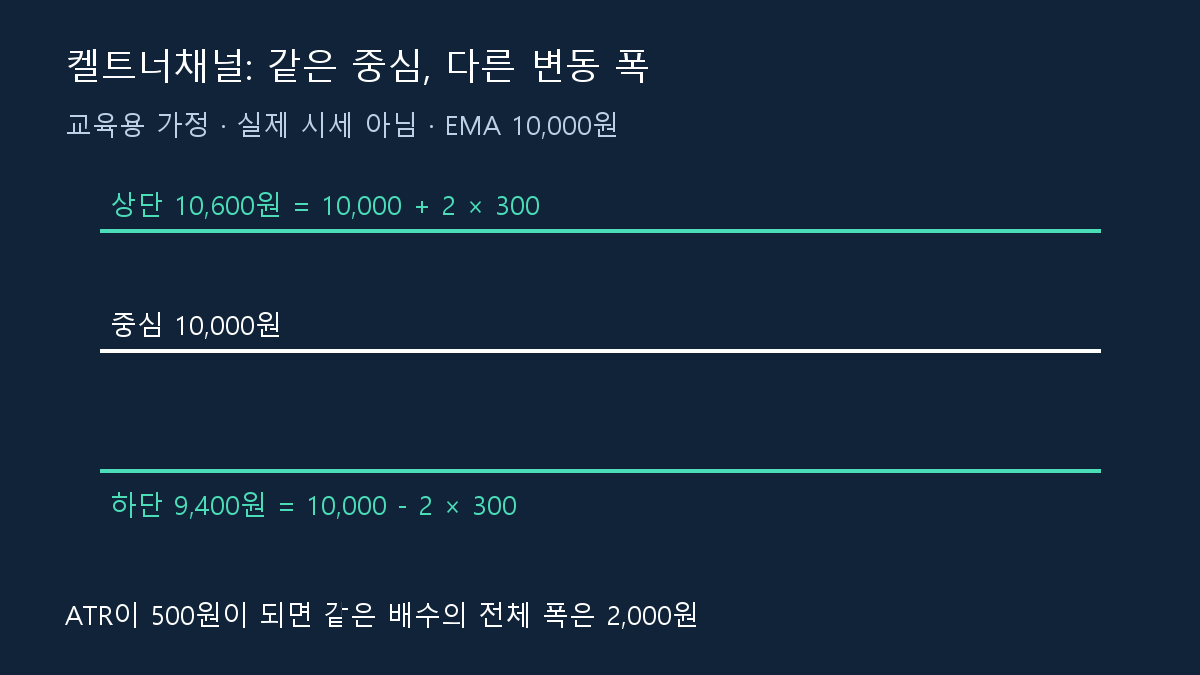
직접 제작한 학습용 개념도입니다. 실제 가격 경로나 축을 재현한 차트가 아닙니다.
같은 상단인데, 추세와 횡보에서는 질문이 달라집니다
중심선이 올라가고 가격이 상단 부근에서 머무는 상황에서는 ‘너무 올랐으니 곧 내려온다’고 단정하기 어렵습니다. 상단 이탈은 강한 움직임의 표현일 수도 있습니다. 반대로 중심선이 평평하고 가격이 위아래 경계를 오가는 상황에서는 상단 밖에 잠깐 나갔다가 구간 안으로 돌아오는 사례를 따로 살펴봐야 합니다.
따라서 먼저 중심선의 기울기와 최근 고점·저점의 변화를 적고, 이탈 이후 종가가 어디에서 마쳤는지 확인해 보세요. 이것은 성공을 보장하는 필터가 아니라 서로 다른 시장 상황을 한 가지 규칙으로 해석하지 않기 위한 관찰 순서입니다. 미래 봉을 본 뒤에만 추세였다고 이름 붙이면 실전에서 사용할 수 없는 설명이 됩니다.
예를 들어 앞의 가정 상단 10,600원을 장중 넘었지만 종가가 10,500원이었다면 ‘장중 이탈 후 복귀’로 기록할 수 있습니다. 종가가 10,700원이었다면 ‘종가 기준 상단 밖’으로 구분합니다. 어느 경우든 다음 상승이 확정된 것은 아니며, 비교하는 상단 역시 봉이 완성되는 동안 바뀔 수 있습니다.
내 차트에서 확인할 설정은 서로 분리하세요
지표 설정에서 중심선의 기간과 종류, 가격 자료(Source), 밴드 방식(Bands Style), ATR 기간, 배수를 확인합니다. 중심선 기간이 20이라고 ATR 기간도 반드시 20인 것은 아닙니다. 일봉 20개와 5분봉 20개도 같은 기간이 아닙니다.
TradingView 공식 도움말은 EMA와 ATR을 이용한 계산 예시를 제공하면서, 중심선을 단순·지수이동평균 중 선택하고 밴드 방식과 ATR 기간을 설정할 수 있다고 설명합니다. 다른 차트와 선이 다르면 먼저 이 항목들을 맞춰보세요. 숫자를 맞춰도 거래 세션과 원천 가격 자료가 다르면 표시가 달라질 수 있습니다.
볼린저밴드는 표준편차를 이용하는 방식으로 알려져 있고, 여기서 설명한 켈트너채널은 ATR로 경계 거리를 정합니다. 비슷한 모양이라고 같은 신호가 두 번 확인됐다고 세면 판단을 과신할 수 있습니다. ATR 자체가 낯설다면 ATR 손절 거리와 수량의 관계부터 이어서 읽어보세요.
선이 넓어졌다고 손실 예산도 넓히지는 마세요
가상 진입가 10,700원과 가정 포기 가격 10,300원 사이 거리는 주당 400원입니다. 두 가격에 정확히 체결되고 10주를 보유했다면 가격 차이 손실은 4,000원입니다. 10,300원은 이 지표가 정해 주는 공식 손절 가격이 아니라 계산을 위한 별도 가정입니다.
만약 같은 손실 예산 4,000원을 유지하면서 포기 가격까지 거리가 800원이 된다면, 비용 전 계산 수량은 5주로 줄어듭니다. 실제로는 수수료·적용 세금·호가 차이를 고려하고, 갭 하락이나 급변 시 예상보다 불리하게 체결될 수 있다는 점도 포함해야 합니다. 채널선은 손실을 제한해 주는 주문 장치가 아닙니다.
채널 이탈이 번번이 되돌아오는 횡보장에서는 거래를 반복할수록 비용이 쌓일 수 있습니다. 배수를 키워 불리한 신호를 지우거나 거래 도중 규칙을 바꾸기보다, 어떤 복귀나 가격 구조의 훼손을 보면 처음 해석을 접을지 먼저 적어보세요. 수량 계산은 포지션 사이징에서 연결해 확인할 수 있습니다.
다음 차트 연습에서는 상단 접촉만 표시하지 말고, 접촉 당시 중심선 방향·봉 완성 여부·구간 안 복귀 여부를 함께 기록해 보세요. 잘 된 사례와 실패 사례를 같은 기준으로 남기면 이 도구가 어떤 상황에서 혼란을 주는지 배울 수 있습니다.
공식 참고 자료
확인일: 2026년 11월 2일. 계산은 실제 시세와 무관한 교육용 가정입니다.


